ペロブスカイト太陽電池の実用化が近づいており、研究者や投資家が注目しています。この記事では、ペロブスカイト太陽電池の国内外主要メーカー23社の特徴・差別化要因・最新ニュースを一覧で整理するとともに、「なぜ中国メーカーが圧倒的に強いのか」「投資家や研究者が注視すべきリスクとチェックポイント」を徹底解説します。
- ペロブスカイト太陽電池メーカー一覧
- ペロブスカイト太陽電池メーカーの特徴・差別化要因・最新ニュース
- 積水化学工業(東証 4204)
- エネコートテクノロジーズ(未上場)
- カネカ(東証 4118)
- パナソニックHD(東証 6752)
- 東芝(東証 6502)
- アイシン(東証 7259)
- 長州産業(未上場)
- リコー(東証 7752)
- Oxford PV
- Hanwha Qcells(未上場)
- Caelux(未上場)
- Tandem PV(未上場)
- First Solar(NASDAQ: FSLR)
- Swift Solar(未上場)
- Trinasolar 天合光能(上海 688599)
- MICROQUANTA 繊納光電(未上場)
- GCL Optoelectronics 協鑫光電(未上場)
- LONGi Green Energy 隆基緑能科技(上海 601012)
- UtmoLight 極電光能(未上場)
- Wonder Solar 万度光能(未上場)
- Jinko Solar 晶科能源(NYSE: JKS)
- BOE 京東方科技(上海 000725)
- JA Solar 晶澳太陽能(上海 002459)
- なぜ中国メーカーが圧倒的に強いのか?
- 投資家が気を付けるべきポイント
- ペロブスカイト太陽電池の関連企業
- 関連書籍
- ペロブスカイト太陽電池の市場規模
- まとめ
ペロブスカイト太陽電池メーカー一覧
主要なペロブスカイト太陽電池メーカー23社を一覧表にまとめました。各社の技術方式、発電効率、量産段階を比較できます。
| メーカー | 国 | 証券コード | 技術方式 | セル効率 | モジュール効率 | 製品保証 | 安定性認定 | 量産段階 | 量産能力/計画 |
| 積水化学工業 | 日本 | 東証 4204 | フィルム単接合 | 未公表 | 15%(自社発表:積水化学ニュースリリース) | 10年 | 未公表 | ④商用出荷 (2026年SOLAFIL) | 2026年:商用出荷(日本初) 2027年:量産ライン設置(100MW) 2030年代:GW級ライン稼働 |
| エネコートテクノロジーズ | 日本 | 未上場 | フィルム単接合 Si/ペロブスカイトタンデム | 30.4%(自社発表:エネコートニュースリリース) | 17.2%(自社発表:ニュースイッチ) | 未公表 | 未公表 | ③量産技術開発 | 2027年:工場稼働 2029年:量産開始 |
| カネカ | 日本 | 東証 4118 | ガラス単接合 フィルム単接合 Si/ペロブスカイトタンデム | 32.6%(第三者認証:カネカ発表) | 未公表 | 未公表 | 未公表 | ③量産技術開発 | 2026年3月:屋外実証開始 2026年:量産技術開発 2028年:製品販売開始 2030年:量産開始 |
| パナソニックHD | 日本 | 東証 6752 | ガラス単接合 | 未公表 | 18.1%(第三者認証:パナソニックニュースリリース) | 未公表 | 未公表 | ②実証実験 | 2026年4月:新研究開発拠点稼働 2030年まで:量産開始 |
| 東芝 | 日本 | 東証 6502 | フィルム単接合 Si/ペロブスカイトタンデム | 31.3%(自社発表:東芝ニュースリリース) | 16.6%(自社発表:東芝ニュースリリース) | 未公表 | 未公表 | ②実証実験 | 2025年~2029年:実証実験、量産技術開発 |
| アイシン | 日本 | 東証 7259 | フィルム単接合 | 未公表 | 未公表 | 未公表 | 未公表 | ②実証実験 | 2025年~2029年:実証実験、量産技術開発 |
| 長州産業 | 日本 | 未上場 | Si/ペロブスカイトタンデム | 未公表 | 未公表 | 未公表 | 未公表 | ②実証実験 | 2025年~2030年:実証実験、量産技術開発 |
| リコー | 日本 | 東証 7752 | ガラス単接合 フィルム単接合 | 未公表 | 未公表 | 未公表 | 未公表 | ②実証実験 | 2025年~2030年:実証実験、量産技術開発 |
| Oxford PV | イギリス | 未上場 | Si/ペロブスカイトタンデム | 未公表 | 26.9%(第三者認証:Oxford PV press release) | 未公表 | 未公表 | ⑤量産(100 MW〜) | 2010年:オックスフォード大学からスピンアウトして設立 2016年:工場設立 2024年:商用出荷(世界初) |
| Hanwha Qcells | 韓国 | 未上場 | ガラス単接合 フィルム単接合 Si/ペロブスカイトタンデム | 未公表 | 28.6%(第三者認証:Hanwha press release) | 未公表 | 認定 | ③量産技術開発 | 2027年:量産開始、商用出荷 2029年:量産開始(GW~) |
| Caelux | 米国 | 未上場 | ガラス単接合 Si/ペロブスカイトタンデム | 未公開 | 17%(自社発表、Caeluxブログ) | 未公開 | 未公表 | ④商用出荷 | 2024年:量産ライン設置(100MW) 2025年:商用出荷 |
| Tandem PV | 米国 | 未上場 | Si/ペロブスカイトタンデム | 30.4%(自社発表、PV magazine) | 29.7%(自社発表、Tandem PV press release) | 未公表 | 未公表 | ③量産技術開発 | 2024年:量産ライン設置(40MW) 2026年:商用出荷予定 2028年:量産開始 |
| First Solar | 米国 | NASDAQ: FSLR | CdTe/ペロブスカイトタンデム | 未公開 | 未公開 | 未公開 | 未公表 | ③量産技術開発 | 2026年:量産ライン設置(40MW) 2027年:量産ライン設置(1GW) |
| Swift Solar | 米国 | 未上場 | フィルム単接合 Si/ペロブスカイトタンデム | 未公開 | 未公開 | 未公開 | 未公表 | ①研究開発 | 2024年:2700万ドル調達 2030年まで:量産開始(1GW) |
| Trinasolar | 中国 | 上海 688599 | Si/ペロブスカイトタンデム | 未公表 | 29.2%(第三者認証:Trinasolar press release) | 未公表 | 未公表 | ④商用出荷 | 2026年:商用出荷 2028年:量産開始 |
| MICROQUANTA | 中国 | 未上場 | ガラス単接合 Si/ペロブスカイトタンデム | 21.8%(第三者認証:PV magazine) | 21.8%(第三者認証:Perovskite-info) | 12年~25年 | 認定 | ④商用出荷 | 2020年:量産ライン設置(100MW) 2024年:商用出荷、発電所建設(GW規模) |
| GCL Optoelectronics | 中国 | 未上場 | Si/ペロブスカイトタンデム | 未公表 | 28.6%(第三者認証:PV magazine) | 未公表 | 認定 | ④商用出荷 | 2021年:量産ライン設置(100MW) 2025年:量産ライン設置(1GW) 2026年:商用出荷(中国初) |
| LONGi Green Energy | 中国 | 上海 601012 | Si/ペロブスカイトタンデム | 35.5%(第三者認証:LONGi press release) | 34.3%(自社発表:LONGi press release) | 未公表 | 未公表 | ④商用出荷 | 2026年:量産ライン設置(100MW~)のための資金調達 |
| UtmoLight | 中国 | 未上場 | ガラス単接合 | 20.5%(第三者認証:UtmoLight press release) | 16.1%(自社発表、UtmoLight HP) | 10年~25年 | 認定 | ④商用出荷 | 2026年:量産ライン設置(1GW) |
| Wonder Solar | 中国 | 未上場 | ガラス単接合 | 未公表 | 未公表 | 未公表 | 未公表 | ④商用出荷 | 2023年:量産ライン設置(200MW) |
| Jinko Solar | 中国 | NYSE: JKS | Si/ペロブスカイトタンデム | 34.8%(第三者認証:Jinko Solar press release) | 未公表 | 未公表 | 未公表 | ④商用出荷 | 2025年:商用出荷開始 |
| BOE | 中国 | 上海 000725 | ガラス単接合 フィルム単接合 Si/ペロブスカイトタンデム | 27.3%(第三者認証:Perovskite-info) | 20.1%(第三者認証:Perovskite-info) | 未公表 | 未公表 | ②実証実験 | 2024年:量産ライン設置(500MW) 2026年:実証試験中 |
| JA solar | 中国 | 上海 002459 | Si/ペロブスカイトタンデム | 31.2%(第三者認証:Perovskite-info) | 未公表 | 未公表 | 未公表 | ②実証実験 | 2026年:量産ライン設置(600MW) |
ペロブスカイト太陽電池メーカーランキング
企業や産業向けの出荷や協業など、サンプル出荷には対応しているメーカーは何社かあります。しかし、本格的な量産と一般向け販売をしているメーカーはまだありません。実用化間近の状況です。
第1位 Oxford PV:2024年世界初の商用出荷!
第2位 中国メーカー(Trinasolar、MICROQUANTA、GCL、LONGi、UtmoLight):2026年以前にサンプル出荷済み!
第3位 積水化学:2026年に「SOLAFIL」ブランドで国内初のフィルム型商用出荷開始!
ペロブスカイト太陽電池メーカーの特徴・差別化要因・最新ニュース
積水化学工業(東証 4204)
特徴・差別化要因:ロール・トゥ・ロール(R2R)方式による連続生産技術を確立し、幅1mのフィルム型ペロブスカイト太陽電池「SOLAFIL」を展開。業界に先駆けて「屋外耐久性10年保証」を打ち出している点が最大の強み。
最新ニュース:2026年にフィルム型ペロブスカイト太陽電池「SOLAFIL」の出荷を開始。(積水化学ニュースリリース)
経済産業省の「GI基金(グリーンイノベーション基金)」から総事業費3,145億円のうち最大1,572.5億円の巨額補助を受け、2027年4月に大阪府堺市で100MWラインを稼働、2030年代のGW(ギガワット)級量産化に向け900億円投資を推進中。
エネコートテクノロジーズ(未上場)
特徴・差別化要因:京都大学・若宮教授の研究成果をベースとするスタートアップ。トヨタ自動車系ファンド(未来創生ファンド)等から資金調達を実施。フィルム単接合に加え、4端子シリコン/ペロブスカイト・タンデム型で30.4%の高効率を達成。
最新ニュース:2027年の工場稼働、2029年の本格量産開始に向け準備を進行中。
フィルム型ペロブスカイト太陽電池の宇宙実証に成功(エネコートテクノロジーズニュースリリース)。
カネカ(東証 4118)
特徴・差別化要因:既存の超高効率ヘテロ接合シリコン太陽電池の技術基盤を生かしたペロブスカイトを積層するタンデム型で、セル効率32.6%の第三者認証データを保持。
最新ニュース:2026年3月より屋外実証実験を開始(カネカニュースリリース)。
2028年の製品販売、2030年の本格量産化を目指す。
パナソニックHD(東証 6752)
特徴・差別化要因:一般的なフィルム型ではなく、自社の建材・住宅設備技術と融合させた「ガラス建材一体型(BIPV)」を展開。窓ガラスやビル外壁そのものを発電体に変える戦略。
最新ニュース:2026年4月に新研究開発拠点が稼働(パナソニックニュースリリース)。
2030年までの量産化体制構築に向け実証実験を拡大中。
東芝(東証 6502)
特徴・差別化要因:フィルム単接合型(受光層の薄膜化技術)と、シリコン積層のタンデム型の「両にらみ」で開発を推進。独自のメニスカス塗布プロセス技術により、フィルム型で大面積かつ高効率(セル効率31.3% / モジュール効率16.6%)を実現。
最新ニュース:2025〜2029年にかけて現場実証実験および量産技術開発を継続中(東芝ニュースリリース)。

アイシン(東証 7259)
特徴・差別化要因:自動車部品製造で培った塗装・微粒子技術を応用し、「独自のスプレー塗布工法」を採用。大面積かつ均一な膜形成を可能にし、低コストなフィルム単接合パネルの生産を目指す。
最新ニュース:2025〜2029年にかけて各種実証実験と量産ラインの検証を推進(アイシンニュースリリース)。
長州産業(未上場)
特徴・差別化要因:国内住宅用ソーラーパネルの大手。既存の住宅屋根向けシリコン太陽電池の製造・販売網を生かし、高効率なSi/ペロブスカイト・タンデム型の製品化を狙う。
最新ニュース:2025〜2030年にかけて実証実験および量産化検証を実施中。
リコー(東証 7752)
特徴・差別化要因:オフィス向け複合機の開発で培った精密インクジェットプロセスを応用。ペロブスカイト層を自由な形状・パターンで印刷・塗布する技術に強み。
最新ニュース:2025〜2030年にかけて実証実験および量産プロセスの確立を進める。
Oxford PV
特徴・差別化要因:オックスフォード大学からのスピンアウト。2024年に世界初となるSi/ペロブスカイト・タンデム型の商用出荷を達成。第三者認証でモジュール効率26.9%を記録。
2024年から10MW/年のパイロット設備で生産中。2024年には米国市場でSi/ペロブスカイトタンデム型ペロブスカイト太陽電池を初出荷。2025年、Trina Solarと中国国内の特許ライセンス契約を締結。
最新ニュース:2026年後半に向けて、20年保証を備えた第3世代モジュールの市場投入と、欧米金融機関からのバックナビリティ(融資適格性)獲得を推進中。

Hanwha Qcells(未上場)
特徴・差別化要因:グローバルメガソーラーの主力プレイヤー。M10ウエハ(330.56 cm²)ベースのタンデムセルで第三者認証効率28.6%を獲得(Hanwha Press Release)。
IEC/UL認証を取得済み。
最新ニュース:米国工場を含むフルチェーン体制を背景に、2027年のGW級量産・商業出荷開始に向けパイロットラインを稼働中。
Caelux(未上場)
特徴・差別化要因:ガラス単接合アタッチ型(既存のシリコン太陽電池の上に重ねるペロブスカイト強化ガラス)に特化。既存ラインを壊さずに設置できるため、パートナー企業の初期導入コスト(CAPEX)を大幅削減。
2025年には100MW/年のラインを設置。2025年に発電するガラス「Active Glass」を初出荷。
最新ニュース:First Solarなど大手からの資金調達・技術提携を進め、商業出荷を完了・拡大中。
Tandem PV(未上場)
特徴・差別化要因:スタンフォード大学発スタートアップ。既存のパネル製造メーカーと組み、低コストでシリコン/ペロブスカイト・タンデムモジュールを製造するソリューションを開発。
最新ニュース:パイロットラインのスケールアップと米国内での実証パートナーシップを拡大中。
First Solar(NASDAQ: FSLR)
特徴・差別化要因:米国最大の薄膜太陽電池メーカー。独自のCdTe(テルル化カドミウム)製造ラインを生かした「CdTe/ペロブスカイト・タンデム」を推進。圧倒的な資金力と米国内での製造基盤(IRA法案等の追い風)が強み。
最新ニュース:2026年2月にOxford PVの米国特許をライセンス取得し、研究開発でセル効率33.84%を記録。パイロットラインを建設し、2027年上半期の本格稼働を目指す。
Swift Solar(未上場)
特徴・差別化要因:MIT(マサチューセッツ工科大学)およびNREL(米国再生可能エネルギー研究所)出身者によって設立された専業ベンチャー。超軽量型およびオールペロブスカイト・タンデム構造などの先進デザインを研究。
最新ニュース:米国政府・DOE(エネルギー省)からの助成金を活用し、ラボから実証フェーズへの移行を進める。
Trinasolar 天合光能(上海 688599)
特徴・差別化要因:TOPConシリコン基板技術とペロブスカイトを組み合わせたタンデム型の商業化を目指す。
2026年には3.1m2のモジュール変換効率で29.2%を達成。IEC 61730国際規格に基づく安定性認証も取得。
2026年では生産能力10MW/年のパイロット設備で量産化検討中。
最新ニュース:メガソーラー向けタンデムモジュールの商用出荷ラインを整備し、市場投入を開始。
MICROQUANTA 繊納光電(未上場)
特徴・差別化要因:大面積スロットダイコーティングプロセスに定評があり、耐用年数25年を標榜する建材一体型(BIPV)モジュールの製品化に強みを持つ。
最新ニュース:ガラス基板型・BIPVモジュールの商用出荷を本格化。
GCL Optoelectronics 協鑫光電(未上場)
特徴・差別化要因:中国で最も早くペロブスカイト・タンデムの大規模商業受注を獲得。大面積モジュールの量産変換効率は26%~28%、歩留まり率は98%以上で安定しており、世界で初めてSi/ペロブスカイトタンデム型のGW級の商業量産を実現した。
2026年には2m2のSi/ペロブスカイトタンデムモジュールで変換効率27.06%の世界記録を樹立。IEC 61730国際規格に基づく安定性認証を世界で初めて取得した。
生産能力を拡大中。2026年に5GW/年、2027年に6GW/年に増強する計画。
GCL Optoelectronicsの主な製品はメガソーラー向けのSi/ペロブスカイトタンデムだが、建材一体型(BIPV)や宇宙太陽光発電の分野にも進出中。
最新ニュース:2026年後半からのGW級ライン本格出荷に加え、2026年の香港株式市場へのIPO(新規上場)を計画中(純粋ペロブスカイト銘柄として市場最大の注目株。
LONGi Green Energy 隆基緑能科技(上海 601012)
特徴・差別化要因:世界最大級のシリコン基板供給網を持つ絶対王者。2端子シリコン/ペロブスカイト・タンデムセルで34.85%(NREL公認)の世界記録効率を樹立。
最新ニュース:既存シリコン生産ラインへペロブスカイト工程を追加する「ボルトオン量産化」を推進中。
UtmoLight 極電光能(未上場)
特徴・差別化要因:大面積ガラス単接合型およびBIPV向け製品に特化。実用サイズの商用モジュール(2.8 m²)で450Wの大出力を実証。
最新ニュース:屋根設置型・建材型モジュールの商業出荷を開始。
Wonder Solar 万度光能(未上場)
特徴・差別化要因:低コストな「スクリーン印刷プロセス」を採用。真空装置を使わない印刷技術により、設備投資額を極小化させたガラス単接合パネルを開発。
最新ニュース:低コストモジュールの量産・商業出荷を推進中。
Jinko Solar 晶科能源(NYSE: JKS)
特徴・差別化要因:世界最大のモジュール出荷量を誇り、TOPConベースのタンデムセルで33.84%の効率を記録。圧倒的なグローバル供給能力と価格支配力を保有。
最新ニュース:技術確立後、一気に既存ラインへ水平展開するファストフォロワー戦略で商用出荷体制を拡充。
BOE 京東方科技(上海 000725)
特徴・差別化要因:世界最大級の液晶ディスプレイメーカー。液晶・有機EL製造で培った薄膜スパッタリングおよび大面積精密塗布技術をペロブスカイト製造に応用。
最新ニュース:フィルム単接合およびタンデム型のパイロットラインによる実証実験を進行中。
JA Solar 晶澳太陽能(上海 002459)
特徴・差別化要因:グローバルTier1太陽電池メーカー。既存のメガソーラー向け高効率シリコンモジュールの延長線上として、タンデム型セル技術を自社開発。
最新ニュース:実証実験フェーズを経て、既存ラインへのタンデム技術組み込みを進行中。
なぜ中国メーカーが圧倒的に強いのか?
ペロブスカイト太陽電池分野において、中国企業が発電効率や量産規模の面で大きな存在感を示している背景には、単なる政策補助金にとどまらない構造的な強みが存在します。
研究者が10万人以上いる
中国にはペロブスカイト太陽電池を作るメーカーが100社以上、研究者は10万人以上いると言われています(日経新聞)。大がかりな研究設備が不要で、参入しやすいことも中国での研究人口が増えている理由です。
既存シリコン太陽電池生産基盤のアドバンテージがある
シリコン/ペロブスカイト・タンデム型太陽電池を作る際、下部(ボトムセル)には高品質なシリコンセルが必要です。LONGiやTrinasolar、Jinko Solarといった中国巨頭は、世界のシリコンセルの7〜8割以上を生産するインフラを既に所有しています。ゼロから基板を作る必要がなく、自社ラインにペロブスカイト層を追加するだけで量産できるため、追加投資額(CAPEX)を抑えられます。
サプライチェーンが集積している
ペロブスカイト太陽電池に必要な材料である透明導電膜、ペロブスカイト前駆体材料、封止材のメーカーがすべて中国国内に集積しています。
製造装置においても、中国メーカー(GCL、MICROQUANTA、UtmoLight等)は、液晶ディスプレイや半導体分野で培われたスロットダイコーティング技術をもっており、これをペロブスカイト太陽電池に応用しました。
サプライチェーンが集積しているため、他国メーカーが真似できないスピードで開発が進みます。
投資家が気を付けるべきポイント
ペロブスカイト太陽電池は国策テーマとして注目される一方、株式投資や事業判断においては冷静に見極めるべきリスクが存在します。
セル効率とモジュール効率の違い
プレスリリース等で「変換効率30%」と報じられる数値が、研究室レベルのセル(約1cm²)なのか、実際の製品として販売されるモジュール(数千cm²〜)なのかで、意味が変わります。一般的にモジュール効率はセル効率より下がるので、同列で比較できません。
モジュール効率が競争力のある値かどうか確認しましょう。現状は15〜20%程度が合格ラインです。
耐久性・製品保証の有無
ペロブスカイト結晶は、水分、熱、紫外線に弱く、従来型のシリコン電池(寿命20〜25年)に比べて劣化速度が早いです。実用化するためには耐久性・対候性が求められます。
各メーカーが、どのような封止技術を採用しているか、第三者機関による耐久性認定を取得しているか、製品保証(積水化学の10年保証など)を付与しているか、が商用化の目安となります。
技術方式による用途の違い
投資対象企業がどの市場をターゲットにしているかを見極める必要があります。
- フィルム単接合型(積水化学など):耐荷重の小さい工場屋根、ビルの壁面、耐震補強が必要な場所など、これまで太陽光パネルを置けなかった新規市場を開拓します。日本企業は中国企業と直接競合しない事業戦略を練っています。
- シリコン/ペロブスカイトタンデム型(中国勢、米国勢、Oxford PVなど):既存のメガソーラーや住宅屋根など、面積あたりの発電量を極限まで高めたい既存市場のリプレイスを狙います。
ペロブスカイト太陽電池の関連企業
ペロブスカイト太陽電池の普及に伴い、セルメーカーだけでなく「原材料」「透明基板」「製造装置」を手がける日本企業にも大きなビジネスチャンスが生まれています。
材料関連
- 伊勢化学工業(東証 4107)/ K&Oエナジーグループ(東証 1663):ペロブスカイトの主原料であるヨウ素の世界的大手。
- 三菱マテリアル(東証 5711):ペロブスカイト太陽電池の低コスト化・量産化に貢献する電子輸送層形成インクのサンプル供給を開始。
- 日本電気硝子(東証 5214)/ 日本板硝子(東証 5202):超薄板ガラス、耐候性保護ガラスを供給。
- 東洋紡(東証 3101):フィルム型に必要な高ガスバリアフィルムを開発。
製造装置関連
- 三星ダイヤモンド工業(東証 6199):大面積基板の高精度レーザーパターニング装置、メカニカルパターニング装置を提供。
- エヌピーシー(NPC)(東証 6255):厚みの少ない薄膜系製造装置で豊富な実績があり、優位性を持つ製造装置メーカーです。
関連書籍
「ペロブスカイト太陽電池の開発最前線」は、ペロブスカイト太陽電池の材料の改良、製造方法の改良、性能評価方法について、各分野の国内の専門家が解説した本です。
「ペロブスカイト太陽電池: 光発電の特徴と産業応用」は、太陽電池としてトップクラスのエネルギー変換効率に進化したペロブスカイト太陽電池の、研究の背景、歴史、しくみ、応用技術を解説した本です。
- 第1章 太陽エネルギーとサステイナビリティ
- 第2章 ペロブスカイト太陽電池の発見と先導研究
- 第3章 ハロゲン化ペロブスカイト結晶の光物性
- 第4章 ペロブスカイト薄膜の作製
- 第5章 ペロブスカイト太陽電池の性能
- 第6章 ペロブスカイト太陽電池の高効率化
- 第7章 鉛を用いないペロブスカイト太陽電池
- 第8章 広がる産業応用
- 第9章 地産地消の自給自足電力としての普及
「大発見の舞台裏で! ―ペロブスカイト太陽電池誕生秘話」は、ペロブスカイト太陽電池開発のドラマチックな展開と熾烈な研究開発の舞台裏が書かれた本です。
ペロブスカイト太陽電池の市場規模
富士経済グループの「2025年版 新型・次世代太陽電池の開発動向と市場の将来展望」によると、ペロブスカイト太陽電池は、2020年代後半から本格的な量産が始まり、2040年には50兆円規模へ急成長。国内市場も現状は検証・少量出荷段階ですが、積水化学工業の商用化を皮切りに、2027年度頃から他社の本格参入が始まり急拡大すると予想されています。
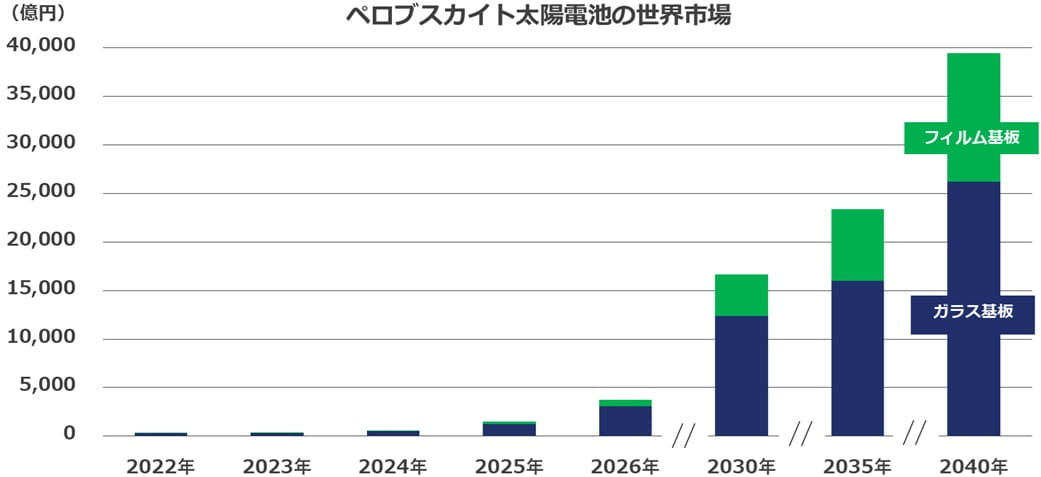
タイプ別・用途別の市場展開
- 単接合型 vs タンデム型:
- 足元は単接合型(電子棚札や組み込み電源)が先行。
- 将来的には変換効率に優れるタンデム型(ペロブスカイト×結晶シリコン)が普及し、2040年には世界市場の約6割を占める見通し。中国LONGiや韓国Hanwha等の大手が量産展開。
- ガラス基板 vs フィルム基板:
- 現状は製造難易度が低く既存ラインを流用できるガラス基板型が約9割。2040年時点でも地上・屋根設置の発電事業向けを中心に過半を占める。
- フィルム基板型は耐久性やコストに課題があるものの、軽量・屈曲性を活かしたBIPV(建材一体型)用途等で伸び、2040年には3割強を占める見込み。
主な課題と政策・企業の動向
- 中国企業: ギガワット級の量産計画やガラス基板タンデム型の開発を推進。日本市場への進出動きも存在。
- 日本政府・企業: 「第7次エネルギー基本計画」のもと、国産化とサプライチェーン構築を推進。ロールツーロール方式によるフィルム基板の量産化や、大学発ベンチャー等による技術開発が加速。
まとめ
ペロブスカイト太陽電池は「研究開発・実証実験」のフェーズを終え、「社会実装・商用出荷」へ本格移行する転換点となっています。
各メーカーの発電効率、耐久性、用途は様々ですが、今後の動向を見守っていきたいと思います。